会社の値段

のれんは買い手の決算にどう残るか

償却と減損が提示額に効く道筋

IN BRIEF

  1. のれんは、買値が時価純資産を超えた部分。事業譲渡や連結決算では買い手の資産として載り、毎年の費用で減る。
  2. 企業結合の意見書の基準では20年以内の規則的な償却に加え、見通しが崩れれば減損で一度に損失になる。
  3. 買い手は、その負担を見て提示額を抑えにかかる。売り手は、上乗せ部分をどう回収するかを聞ける。
CONTENTS4の見出し
  1. 買値と時価純資産の差が、のれんとして資産に載る
  2. 償却は、毎年の利益から少しずつ削っていく
  3. 想定どおり稼げないと、残りが一度に落ちる
  4. 買い手は、のれんの大きさを提示額に跳ね返す

聞き手

買い手から、1億円で買いたいという提示を受けました。交渉の席で、買い手の担当者が「のれんが大きくなるので、これ以上は上げにくい」と言いました。のれんは買い手の決算の話だと思いますが、売り手の私に関係があるのですか。

アドバイザー

関係があります。その発言は、買ったあとの自社の決算を見ています。のれんは、買った会社の値段のうち、時価純資産を超えた部分です。のれんが決算に載る買い手では、毎年の費用として減っていき、見通しが崩れれば一度に損失になります。買い手が気にしているのは、上乗せした値段が決算の中で消えていくことです。値段の付け方は時価純資産と営業権の考え方に任せ、この記事は買ったあとの決算に絞ります。

聞き手

まず、のれんが買い手の決算にどう現れるのかを教えてください。

買値と時価純資産の差が、のれんとして資産に載る

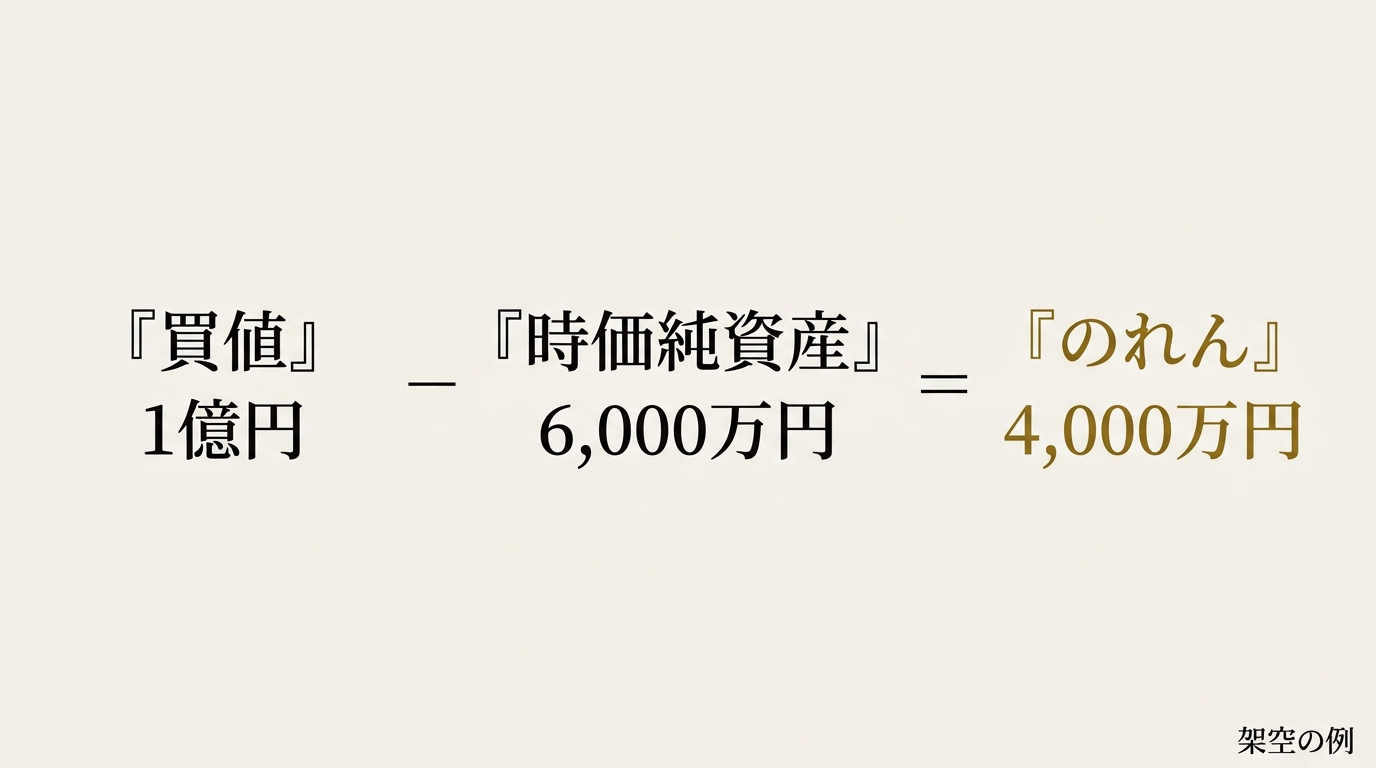
買値から時価純資産を引いた差が、のれんになる(架空の例)

アドバイザー

架空の例で計算します。時価純資産6,000万円の会社を、1億円で買うとします。差額の4,000万円が、のれんです。企業結合の意見書は、取得原価が、取得した資産と引受けた負債に配分された純額を上回る場合は、その超過額をのれんとして資産に計上すると定めています。のれんは、買値の上乗せ部分が、連結決算や事業譲渡で買い手の決算に資産として載ったものです。

聞き手

買い手の決算といっても、会社を買う形によって、載る場所が違うのではありませんか。

アドバイザー

違います。事業を買う事業譲渡では、のれんは買い手自身の決算に載ります。株式を買う株式譲渡では、買い手自身の決算には、子会社の株式として載るのが一般的です。のれんが別の項目として現れるのは、親会社と子会社をまとめて作る連結決算です。中小企業の多くは、連結決算を作りません。これは私の整理です。

聞き手

載ったのれんは、そのまま残り続けるのですか。

のれんは、買値の上乗せ部分が、連結決算や事業譲渡で買い手の決算に資産として載ったものです。

償却は、毎年の利益から少しずつ削っていく

アドバイザー

残りません。ここでは、のれんが載る決算で、のれんが毎年どう減るかを見ます。企業結合の意見書の基準は、のれんを、20年以内のその効果の及ぶ期間にわたって、定額法その他の合理的な方法により規則的に償却すると定めています。償却とは、資産の金額を、毎年の費用として減らしていくことです。のれんの償却費は、買い手の毎年の利益から差し引かれます。ただし、のれんの金額に重要性が乏しい場合は、生じた事業年度の費用として処理することもできます。

聞き手

毎年の負担は、償却の年数でどれくらい変わりますか。

アドバイザー

先ほどの4,000万円を、定額法で割ってみます。5年、10年、20年は、説明のための仮置きです。

償却年数(仮置き) 毎年の償却費(のれん4,000万円・定額法・架空の例)
5年 800万円
10年 400万円
20年 200万円

アドバイザー

年数が短いほど、毎年の負担は重くなります。20年は、意見書が示す上限です。年数は、のれんの効果が及ぶ期間をどう見るかで決まり、買い手ごとに違います。

聞き手

買い手が上場会社ではなく中小企業のときも、同じ決まりを使うのですか。

アドバイザー

使う決まりが違うことがあります。中小会計要領の利用が想定されるのは、金融商品取引法の規制の適用対象会社と、会社法上の会計監査人設置会社を除く株式会社です。その会社が企業会計基準に基づいて作ることも、妨げられていません。

企業会計基準(金融商品取引法の基準) 中小会計要領(想定は上記を除く株式会社)
のれんの償却 20年以内のその効果の及ぶ期間にわたり規則的に償却(企業結合の意見書の基準) のれんは無形固定資産の例。原則として定額法で相当の減価償却を行い、耐用年数は法人税法に定める期間等、適切な利用期間
価値が下がったとき 固定資産の減損に係る会計基準による減損処理 災害等により著しい資産価値の下落が判明したときは評価損を計上

アドバイザー

企業結合の基準は、2003年に企業会計審議会が意見書で示しました。この基準は、その後、企業会計基準委員会の企業会計基準第21号「企業結合に関する会計基準」に引き継がれています。この記事は、意見書の文言で見ています。

聞き手

償却は毎年決まった額だと分かりました。見通しが崩れたときは、どうなりますか。

想定どおり稼げないと、残りが一度に落ちる

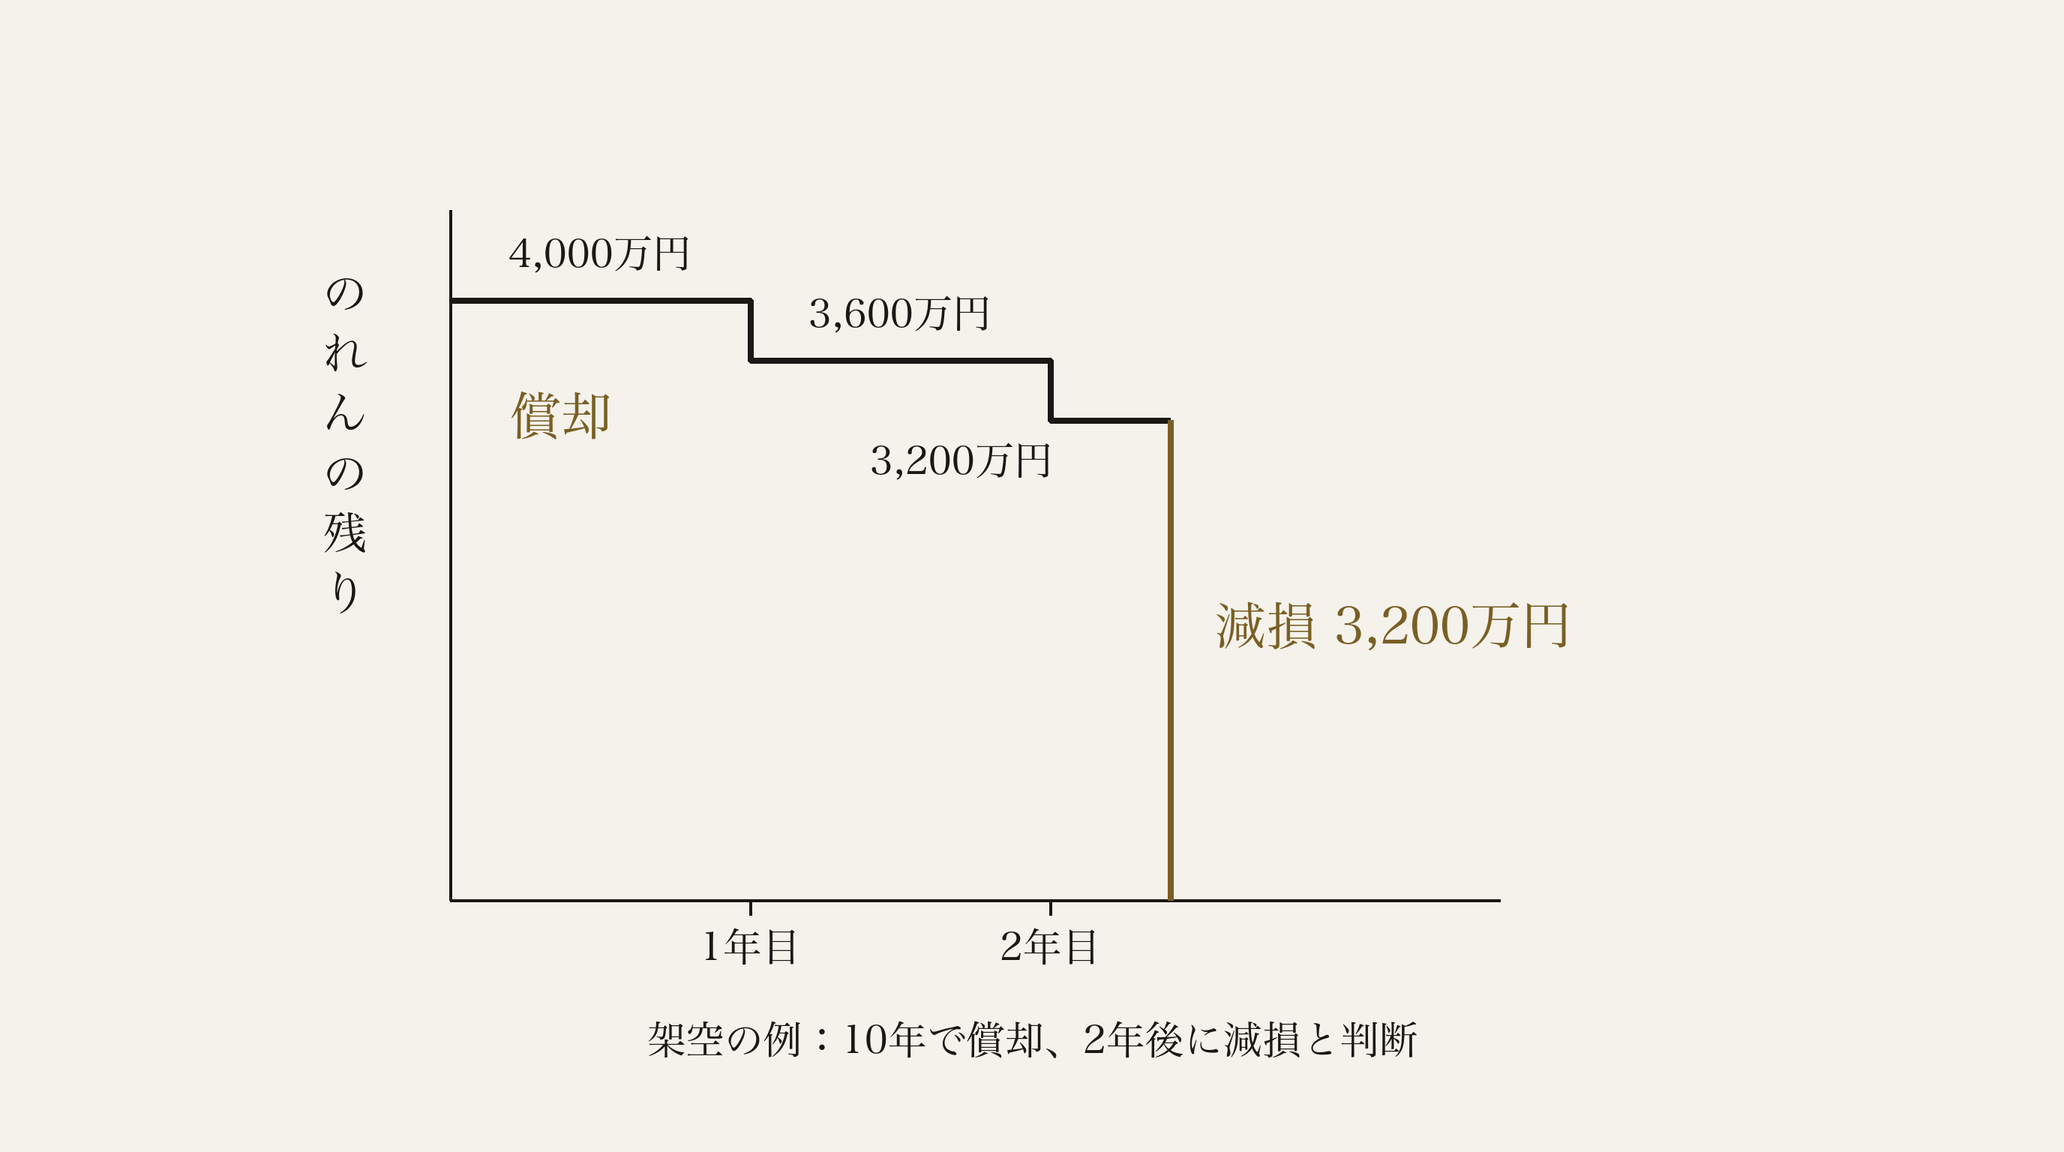
償却は毎年少しずつ、減損は一度に大きく。10年で償却し、2年後に減損と判断した架空の例

アドバイザー

減損の話です。減損とは、買った事業が想定より稼げず、資産の帳簿の金額を回収できないと判断したときに、帳簿の金額を引き下げて損失にする処理です。減損の意見書の基準では、減損の兆候がある場合に、割引前の将来キャッシュ・フローの総額が帳簿価額を下回るかを判定し、下回れば減損損失を認識します。損失は、帳簿価額を回収可能価額まで減額した分です。

聞き手

のれんは、どの単位で判定するのですか。

アドバイザー

のれんは、それ自体では独立したキャッシュ・フローを生みません。そのため、のれんが帰属する事業の資産グループに、のれんを加えた、より大きな単位で判定するのが基本です。のれんを各資産グループに配分できる場合は、配分して判定する方法も認められています。大きな単位で判定したとき、のれんを加えて増える減損損失は、原則としてのれんに配分します。意見書は、その理由を、判定単位の超過収益力がもはや失われていると考えられるためと書いています。

POINT

償却は毎年の負担、減損は一度に出る負担

  • 償却: 4,000万円を10年で償却すれば、毎年400万円。年数が先に決まり、負担は読める
  • 減損: 見通しが崩れたと判断した期に、のれんの残りが一度に損失になりうる
  • 架空の例: 10年で償却して2年たつと、のれんの残りは3,200万円。のれんに配分される減損損失は、この残高が上限 減損にあたるかどうかは、将来のキャッシュ・フローの見積りで決まります。意見書は、成果の不確定な事業用資産の減損は、測定が主観的にならざるを得ないとしています。買い手は、のれんが大きいほど、この見積りの重みを背負います。

アドバイザー

償却は毎年の決まった負担で、減損は見通しが崩れたときに一度に出る負担です。3,200万円が一度に損失になれば、その期の利益は大きく削られます。

聞き手

株式を買って連結決算を作らない中小企業の買い手には、減損は関係ないのですか。

アドバイザー

形は違いますが、近い問題は残ります。中小会計要領は、有価証券は原則として取得原価で計上し、時価が著しく下落したときは、回復の見込みがあると判断した場合を除き、評価損を計上するとしています。非上場株式は時価の把握が難しいものの、大幅な債務超過等でほとんど価値がないと判断できるものは、評価損の計上が必要と考えられると解説しています。買った株式の値段に、のれん相当の上乗せが含まれているとき、その株式の値下がりは評価損の問題になりえます。要領が子会社株式を名指ししているわけではなく、私の読み方です。

聞き手

では、買い手はこの負担を、提示額にどう反映させるのですか。

償却は毎年の決まった負担で、減損は見通しが崩れたときに一度に出る負担です。

買い手は、のれんの大きさを提示額に跳ね返す

アドバイザー

ここからは、のれんが提示額にどう効くかです。のれんが決算に載る買い手は、提示額を決める前に、のれんの大きさを見ています。時価純資産を超える部分が大きいほど、償却の負担と減損の危険を、長く背負うからです。これは私の説明で、基準にそう書いてあるわけではありません。意見書は、買収対価に過払いの可能性がある場合の例を挙げています。のれんやのれん以外の無形資産に配分された金額が相対的に多額になるときは、企業結合年度でも減損の兆候が存在すると判定される場合もある、と書いています。

買値(時価純資産6,000万円の架空の会社) のれん 10年で償却した毎年の費用(仮置き)
6,000万円 0円 0円
8,000万円 2,000万円 200万円
1億円 4,000万円 400万円

聞き手

これは、買い手が提示額を決める回収年数の話と、どうつながりますか。

アドバイザー

買い手は、提示額をどう決めているのかの回収年数は、払った額を利益で何年で戻すか、という見方です。のれんは、払った額のうち時価純資産を超える部分が、決算でどう見えるか、という見方です。同じ提示額を、二つの角度から見ています。回収の元になる利益が、決算書に載らない強みに支えられているなら、その強みが続くかどうかが、減損の分かれ目になります。強みの扱いは、決算書に載らないものに、価値はつくのかにあります。

聞き手

売り手がこの仕組みを知っていると、交渉で何が変わりますか。

アドバイザー

「のれんが大きい」という言い分の意味が読めます。買値のうち、時価純資産を超える部分が大きい、という意味です。その部分を買い手がどう回収するつもりかを、聞けます。確かめる順は次のとおりです。

STEPS

  1. 提示額から、自社の時価純資産の見立てを引き、超える部分の金額を出す
  2. その部分を、買い手が何年で、どの利益から回収する計画かを聞く
  3. その利益が、決算書に載らない強みに支えられているなら、強みが続く根拠を示す

CAUTION

会計・税務の判断を示すものではありません

ここで見たのは、企業会計審議会の意見書(企業結合、固定資産の減損)と、中小会計要領にある決まりの型です。償却年数の決め方、減損にあたるかどうか、連結決算での扱いは、買い手の個別の事情で決まります。実際の処理は、公認会計士・税理士にご確認ください。

QUESTION

手元にある提示額のうち、時価純資産を超える部分は、いくらですか。

FAQ

のれんとは何ですか。
企業結合の意見書の基準では、取得原価が、取得した資産と引受けた負債に配分された純額を上回る場合の超過額を指し、資産に計上するとされています。買値のうち、時価純資産を超える部分と考えると分かりやすくなります。ただし、株式譲渡で買った買い手が連結決算を作らない場合、個別の決算には子会社株式として載るのが一般的です。
のれんは、買い手の決算でどのように費用になりますか。
企業結合の意見書の基準は、のれんを20年以内のその効果の及ぶ期間にわたって規則的に償却するとしています。のれんは減損の会計基準の適用対象でもあります。中小会計要領を使う会社では、無形固定資産として、原則として定額法で相当の減価償却を行います。
提示額に「のれんが大きい」と言われたら、どうすればよいですか。
提示額から自社の時価純資産の見立てを引いて、超える部分を出し、買い手がその部分を何年で、どの利益から回収する計画かを聞いてください。償却年数や減損の判定は買い手の個別の事情で決まるため、公認会計士・税理士にご確認ください。

SOURCES

公開 2026.11.13文 NEW ORDER JOURNAL 編集部

会社の譲渡や譲受について、まだ誰にも話していない段階のご相談も承ります。

相談する

OTHER ARTICLES

記事の一覧へ