M&Aの現場

基本合意書に法的な力はどこまであるか

拘束する条文、しない条文

IN BRIEF

  1. 基本合意書は、最終契約の前に了解事項を書き留める書面。サンプルで拘束力を否定するのは、価格などを書いた第1条から第3条。
  2. 独占的交渉権や秘密保持義務等には、拘束力を認めることが通常。売り手がとくに縛られるのは、他社と交渉できない期間。
  3. 署名の前に、有効期間の末日、独占交渉の範囲、途中で終える条件を確かめ、弁護士に見せる。
CONTENTS4の見出し
  1. 基本合意書は、最終契約の前の了解事項を書き留める書面
  2. 拘束力のない条文と、拘束力を認めるのが通常の条文
  3. 売り手が縛られるのは、独占交渉の期間と調査への協力
  4. 署名の前に確かめる点

聞き手

買い手から、基本合意書の案が届きました。「法的拘束力を有しない」という条文がある一方で、他社と交渉しないという条項も入っています。この書面に、法的な力はどこまであるのでしょうか。

アドバイザー

条文ごとに違います。サンプルが拘束力を否定するのは、価格などの見込みを書いた第1条から第3条だけで、独占的交渉権や秘密保持義務等は、ガイドラインが拘束力を認めることが通常とする例です。基本合意書は、最終契約の前に、その時点の了解事項を書き留める書面です。法的拘束力は、守らなければ法的な責任を問われうる、という意味の力と読んでください。見るのは、中小企業庁の中小M&Aガイドライン(第3版)と、参考資料にある基本合意書のサンプルです。設例の会社と数字は、架空の例です。

基本合意書は、最終契約の前の了解事項を書き留める書面

聞き手

そもそも基本合意書は、何のために結ぶのですか。

アドバイザー

ガイドラインは、交渉でおおむね条件が合意に達したときに、主要な合意事項を盛り込んで結ぶものと説明しています。盛り込む例は、最終契約のスキーム、調査前の時点の譲渡対価の予定額、役員や従業員の処遇、最終契約までのスケジュールなどです。スキームは、株式譲渡や事業譲渡といった手法のことです。資金繰りに余裕がない場合などを除き、買い手に独占的交渉権を与える趣旨などから、原則として結ぶことが望ましいとしています。

聞き手

「調査前の時点」の調査とは、何のことですか。

アドバイザー

デューデリジェンス、略してDDです。主に買い手が、専門家を使って、会社の財務、法務、事業、税務などの実態を調べる工程です。ガイドラインは、財務DDは一般的に、譲渡価額などの基本的な条件を合意してから、主に基本合意の締結後に実施されると述べています。結果は、譲渡対価やスキームの修正や、M&Aの取りやめといった判断の要素になりうる、としています。基本合意書の金額は、ゴールではなく、調査の前の見込みです。調べる中身は数字が合わない会社を、どの段階で見抜くかに任せます。

拘束力のない条文と、拘束力を認めるのが通常の条文

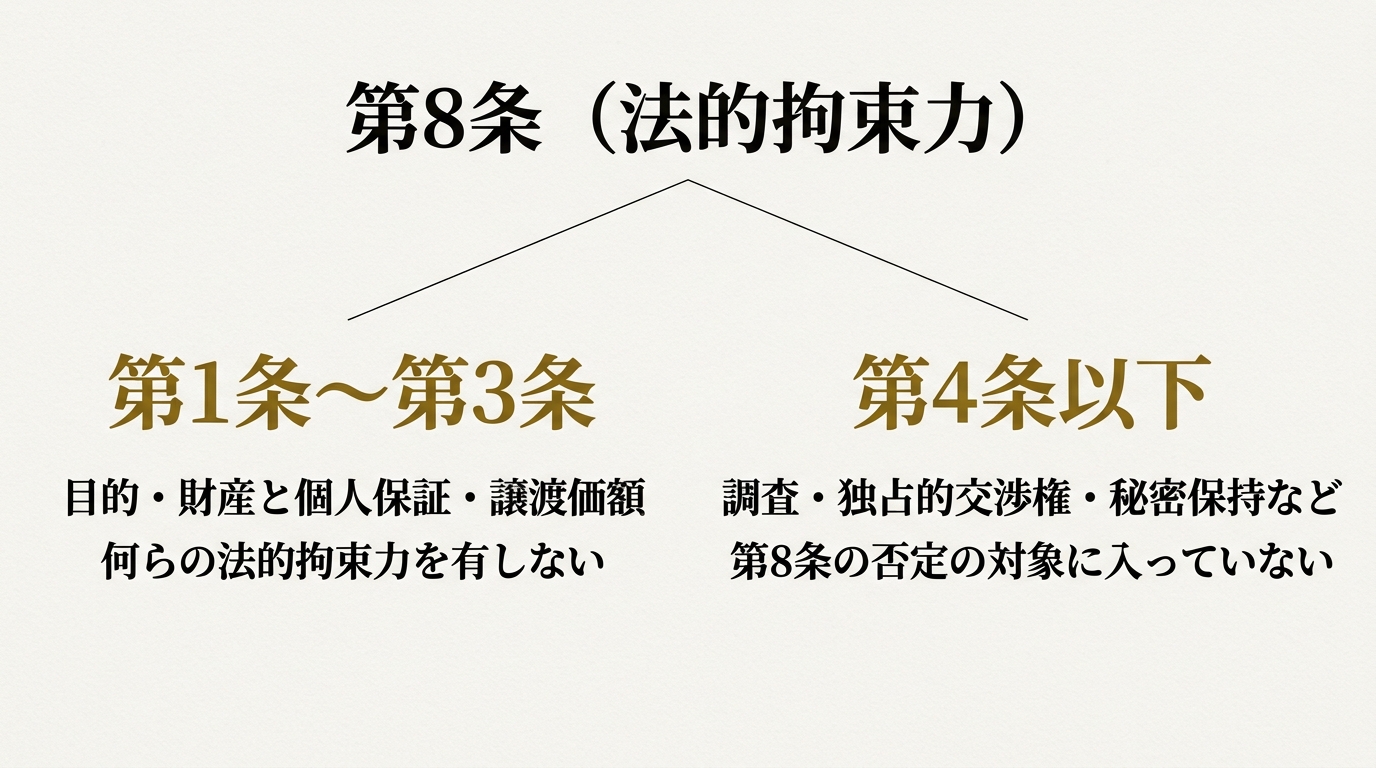
サンプルの第8条が法的拘束力を否定するのは第1条から第3条まで。第4条以下は、第8条の否定の対象に入っていない

聞き手

「法的拘束力を有しない」とあるのは、どの条文のことですか。

アドバイザー

サンプルの第8条です。第1条ないし第3条の定めは、本合意の時点での了解事項の確認を目的とするもので、何らの法的拘束力を有しない、と書いています。否定の対象は、第1条から第3条までです。サンプルでは、甲が売り手側の株主、乙が買い手です。次の表に、その三つの条の書きぶりを置きます。

サンプルの条 書きぶり 第8条による扱い
第1条(目的) 乙は期限までに発行済株式の全部を譲り受ける意向を有し、甲はそれを了承した。改めて最終契約を締結する 拘束力なし(第1条ないし第3条)
第2条(承継対象財産及び個人保証解除) 承継するのは甲が持つ発行済株式の全て。役職員による保証は、解除されるよう乙が最大限努力する 拘束力なし(第1条ないし第3条)
第3条(譲渡価額) 金○○円を目途とする。ただし、正式な譲渡価額は最終契約締結時の協議で合意した金額 拘束力なし(第1条ないし第3条)

聞き手

第3条の金額は、後から動くことがあるのですか。

アドバイザー

条文は「目途」と書き、正式な価額は最終契約の締結時に協議で決めるとしています。個人保証も、解除そのものではなく、解除されるよう最大限努力する、という書きぶりです。買い手が金額をどう決めるかは、買い手は、提示額をどう決めているのかで話しました。

聞き手

では、第4条以下には拘束力があるのですか。

アドバイザー

サンプルは、第4条以下に第8条のような否定を置いていません。第4条以下は、調査への協力、独占的交渉権、善良な管理者の注意義務、秘密保持義務、有効期間、準拠法と管轄、誠実協議です。ガイドラインの用語集は、基本合意書は基本的に法的拘束力がないものの、買い手の独占的交渉権や秘密保持義務等については、法的拘束力を認めることが通常だと説明しています。「等」に何が入るかは、挙げていません。どの条文に拘束力を持たせるかは、書面の作り方で決まります。

どの条文に拘束力を持たせるかは、書面の作り方で決まります。

売り手が縛られるのは、独占交渉の期間と調査への協力

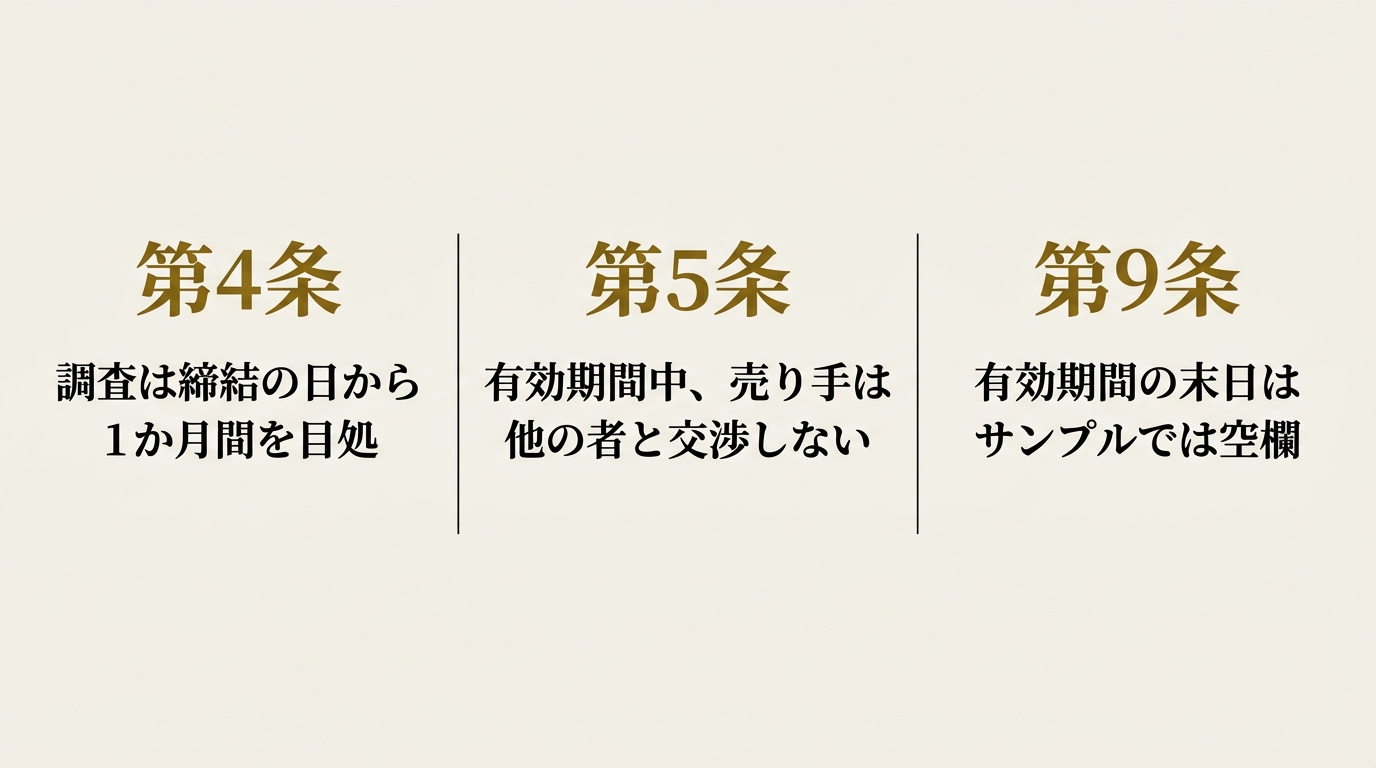
サンプルの第4条は調査を締結の日から1か月間を目処とし、第5条は有効期間中に売り手が他の者と交渉しないことを定め、第9条は有効期間の末日を空欄にしている

聞き手

売り手にとって、いちばん重い条文はどれですか。

アドバイザー

第5条の独占的交渉権です。特定の買い手とだけ交渉し、他の相手とは交渉しない、という約束です。サンプルは、甲は本合意の有効期間中は他のいかなる者との間でも、対象会社に係るM&A取引に関する交渉を行ってはならない、と書きます。M&A取引の範囲は、株式の譲渡及び取得、事業譲渡及び譲受、増資の引受け、合併、株式交換、会社分割、資本業務提携等です。他社への売却だけでなく、増資の引受けや資本業務提携の交渉も、この範囲に入る書きぶりです。

聞き手

買い手の側にも、同じ縛りはあるのですか。

アドバイザー

サンプルには、買い手に同じ縛りを置く条文がありません。四つの条を並べます。

サンプルの条 売り手(甲)の側 買い手(乙)の側
第4条(デュー・ディリジェンス) 調査に協力する 本合意締結の日から1か月間を目処に、調査を行うことができる
第5条(独占的交渉権) 有効期間中は、他のいかなる者とも、対象会社に係るM&A取引の交渉を行ってはならない 同じ内容の定めはない
第6条(善良な管理者の注意義務) 善良な管理者の注意をもって業務を行い、重大な資産の処分や新たな借入れ実行などは、乙の事前の同意なしにしてはならない 同じ内容の定めはない
第7条(秘密保持義務) 相手方の事前の書面による承諾なく、秘密情報を第三者に開示してはならない 同じ義務

聞き手

調査への協力は、どこまで求められるのですか。

アドバイザー

第4条は、貸借対照表その他の事前開示資料の正確性及び妥当性等を検証するための調査としています。調べる項目は並べていません。ガイドラインは、どの調査を実施するかは買い手の意向に従うことになる、と説明しています。一方で、調査が十分でないと、最終契約で売り手が負う表明保証の範囲や補償額などの負担が増えうる、とも書いています。最終契約の話は表明保証とは何を約束することかに任せます。

聞き手

秘密保持は、いつまで続きますか。

アドバイザー

サンプルの第7条の秘密情報には、相手から開示を受けた情報のほか、本合意の締結の事実と内容、交渉の経緯も含まれます。義務は、別段の定めがない限り、有効期間の満了後も3年間存続します。個人保証の扱いを金融機関に相談する目的なら、合理的に必要な範囲で開示できる例外もあります。独占交渉を結んだこと自体が、秘密の対象になる書きぶりです。

聞き手

有効期間は、どのくらいに設定されるのですか。

アドバイザー

第9条は、締結の日から発効し、解除される場合などを除いて、○○年○○月○○日まで有効に存続する、と書きます。末日は空欄で、第4条の調査は締結の日から1か月間が目処で、その先に最終契約の交渉の期間が入ります。架空の例として、末日を締結の日から3か月後に置くと、調査に1か月、交渉に残り2か月です。調査で簿外債務が見つかり価格の協議が長引けば、その2か月は足りなくなり、その間も第5条は売り手に他社との交渉を禁じる書きぶりです。末日の日付は、調査の期間と最終契約の交渉の期間を足して見てください。

POINT

売り手が縛られる期間を、署名の前に確かめる

  • 末日: 有効期間の末日は、調査の期間と最終契約の交渉の期間を足した日数に合っているか
  • 範囲: 第5条にあたる条文のM&A取引に、増資の引受けや資本業務提携が入っているか。入れたくない取引があるか
  • 終わり方: 有効期間の途中で、売り手の側から終える条件が書かれているか。サンプルの第9条に「解除される場合」の語は出てきますが、解除の条件を定めた条はありません
  • 開示先: 秘密保持の例外に、弁護士や税理士、個人保証を相談する金融機関が入っているか サンプルの第7条第2項は、開示を受ける者が同様の守秘義務を負う場合に限り、弁護士、公認会計士、税理士などのアドバイザーへの開示を認めています。途中で終える条件と開示先は、署名の前に、書面で確かめる点です。

末日の日付は、調査の期間と最終契約の交渉の期間を足して見てください。

署名の前に確かめる点

聞き手

基本合意書の案が届いたら、何から確かめればよいでしょうか。

アドバイザー

次の順です。4番目は、人に任せる場面です。

STEPS

  1. 第8条のような否定文が、どの条まで及んでいるかを見る。サンプルでは第1条ないし第3条まで
  2. 有効期間の末日と、調査の期間を並べる。最終契約の交渉に残る日数を数える
  3. 独占的交渉権の対象になるM&A取引の範囲と、事前の同意が要る行為を、自社の通常の業務に当てはめる
  4. 途中で終える条件がなければ、書けるかを弁護士に確かめる

聞き手

買い手の側は、どこを見ればよいですか。

アドバイザー

買い手には、逆の見え方があります。独占的交渉権は、調査に進む前に、他の買い手に先を越されないための定めです。見るのは、1か月の調査で足りる作業量か、最終契約までの日程が現実的かです。秘密保持は買い手も負います。ガイドラインは、基本合意の締結に当たっては、仲介者・FAや士業等専門家の助言を受けて調印することが大切だと述べています。

CAUTION

この記事は法律判断を示すものではありません

どの条項に拘束力があるか、違反したときにどうなるかは、契約書の文言と個別の事情で決まります。ここで見たのは、ガイドライン参考資料のサンプルの条文と、ガイドラインの一般的な説明です。実際の基本合意書は、署名の前に弁護士にご確認ください。

QUESTION

手元の基本合意書の案で、有効期間の末日は、調査と最終契約の交渉に足りる日数になっていますか。

FAQ

基本合意書とは何ですか。
譲り渡し側が、特定の譲り受け側に絞ってM&Aに関する交渉を行うと決めた場合に、その時点の了解事項を確認する目的で記載した書面です。中小M&Aガイドラインの用語集は、基本的に法的拘束力がないものの、譲り受け側の独占的交渉権や秘密保持義務等については、法的拘束力を認めることが通常だと説明しています。
基本合意書に書かれた譲渡価額は、確定した金額ですか。
ガイドライン参考資料のサンプルの第3条は、金額を「目途」とし、正式な譲渡価額は最終契約締結時に双方の協議で合意した金額とする、と書いています。第8条は、第1条ないし第3条の定めに何らの法的拘束力はないとしています。
基本合意書に署名する前に、何を確かめればよいですか。
有効期間の末日が、調査の期間と最終契約の交渉の期間に足りるか、独占的交渉の対象になるM&A取引の範囲、途中で終える条件が書かれているかを確かめてください。確かめた点を付けた案を、署名の前に弁護士に見せることをお勧めします。

SOURCES

公開 2026.11.13文 NEW ORDER JOURNAL 編集部

会社の譲渡や譲受について、まだ誰にも話していない段階のご相談も承ります。

相談する

OTHER ARTICLES

記事の一覧へ